Статья подготовлена моей коллегой, аналитиком Сидоровой Еленой.
Возвращаемся опять к проблеме исправлений, корректировок в учете.
Рассмотрим, что нам предлагает новая версия программы по исправлению первоначальной стоимости основного средства.
Для данной операции в системе сделали новый документ «Отнесение отклонений в стоимость ОС», который позволяет скорректировать проводку по Дт 01 Кт 08 и далее скорректировать амортизацию.
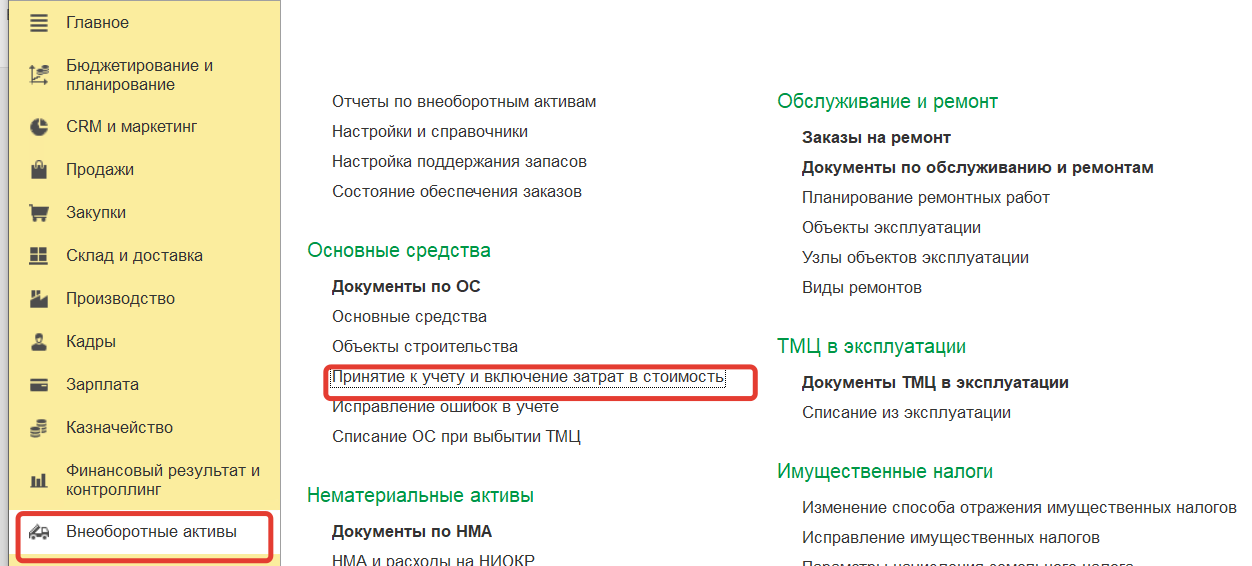
Данный документ находится в РМ — Внеоборотные активы — Документы по основным средствам.
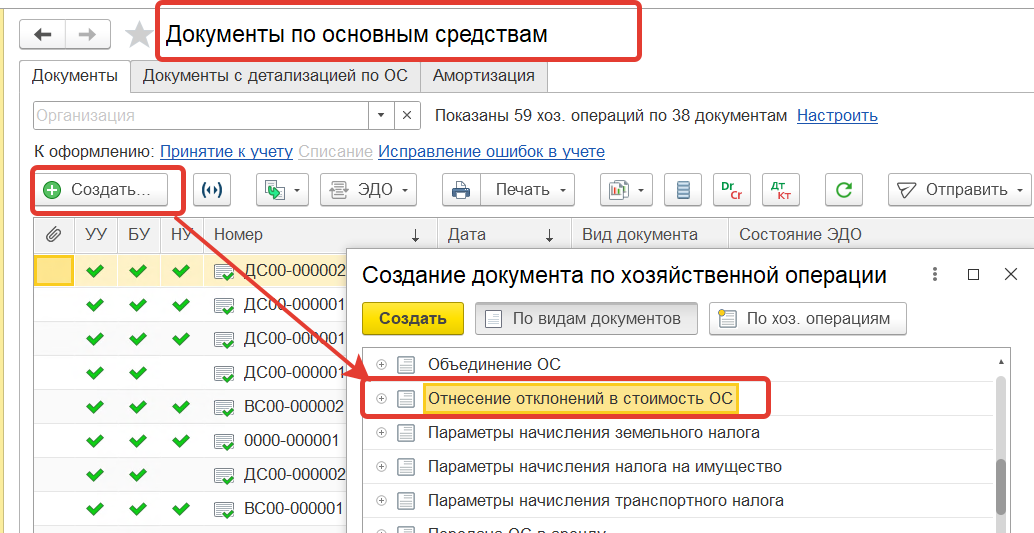
Данный документ можно ввести вручную или на основании документа «Принятие к учету ОС».
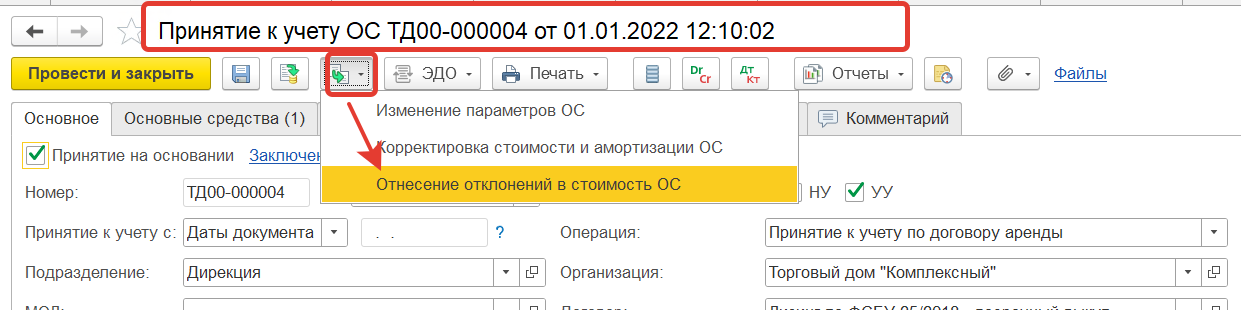
Разберем пример и сформируем данный документ.
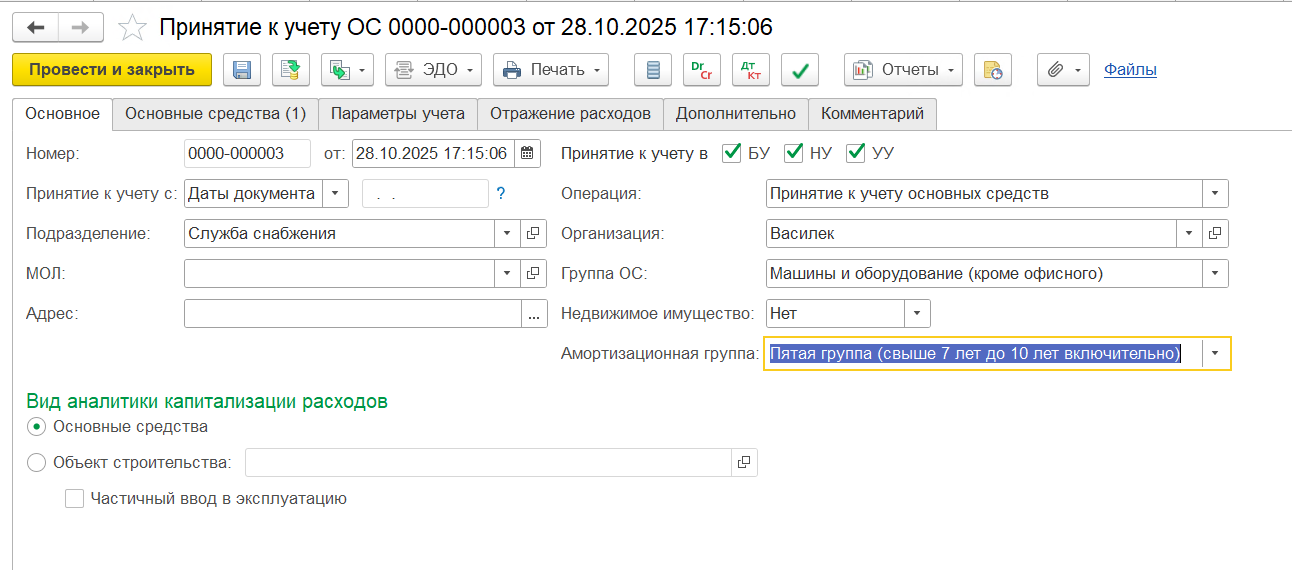
Допустим, в октябре 2025 г. предприятие купило объект основного средства и приняло его к учету.
Списало материал для установки данного ОС.
По учетной политике начисление амортизации осуществляется с первого числа месяца, следующего за месяцем принятия к учету.
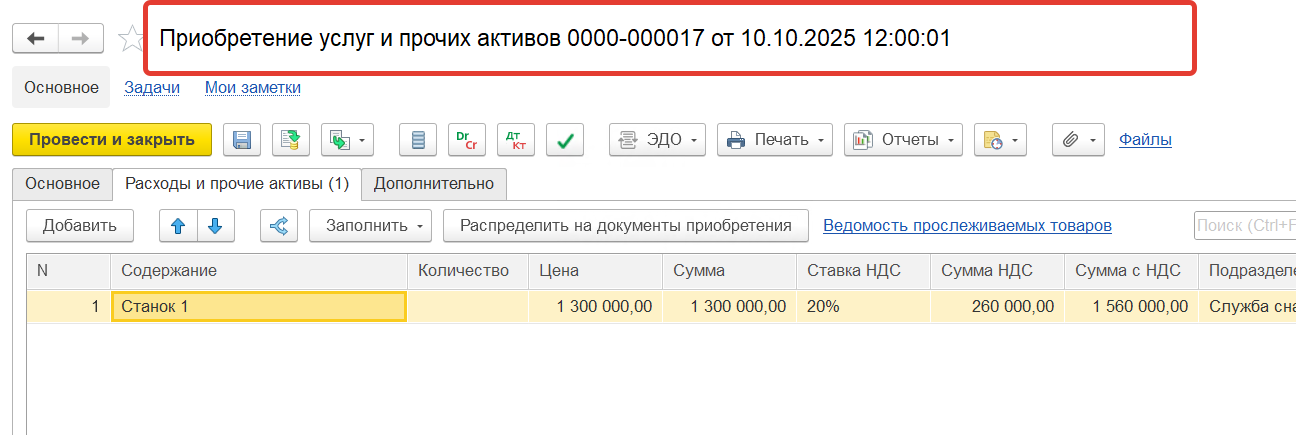
1. Приобрели станок у поставщика
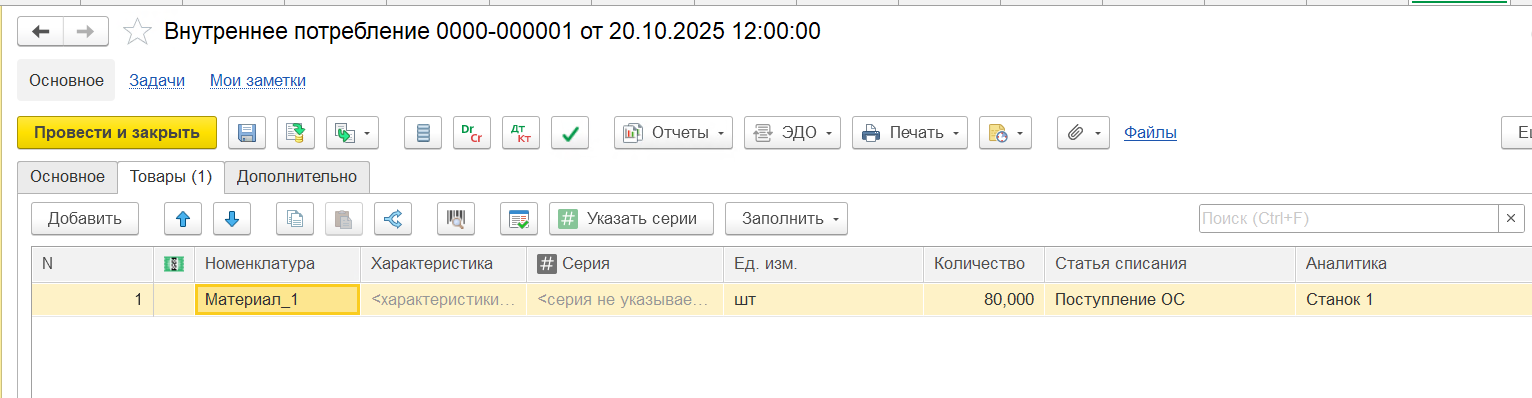
2. Списали со склада материал для установки данного оборудования
3. Приняли к учету объект ОС
Закрываем месяц, начисляем амортизацию и закрываем 2025 г.
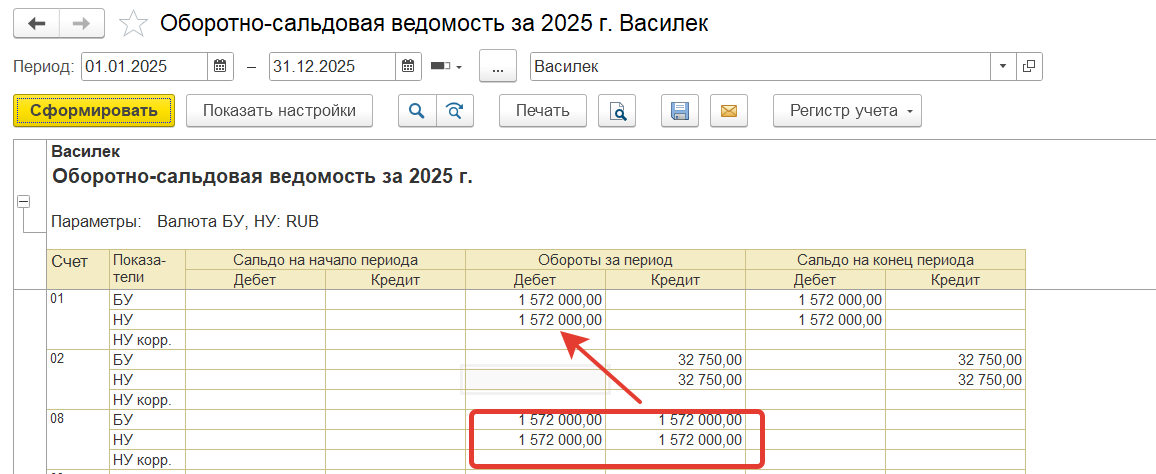
Стоимость данного объекта ОС составила 1 572 000 руб.
Начисленная амортизация за 2025 г. составила 32 750 руб.
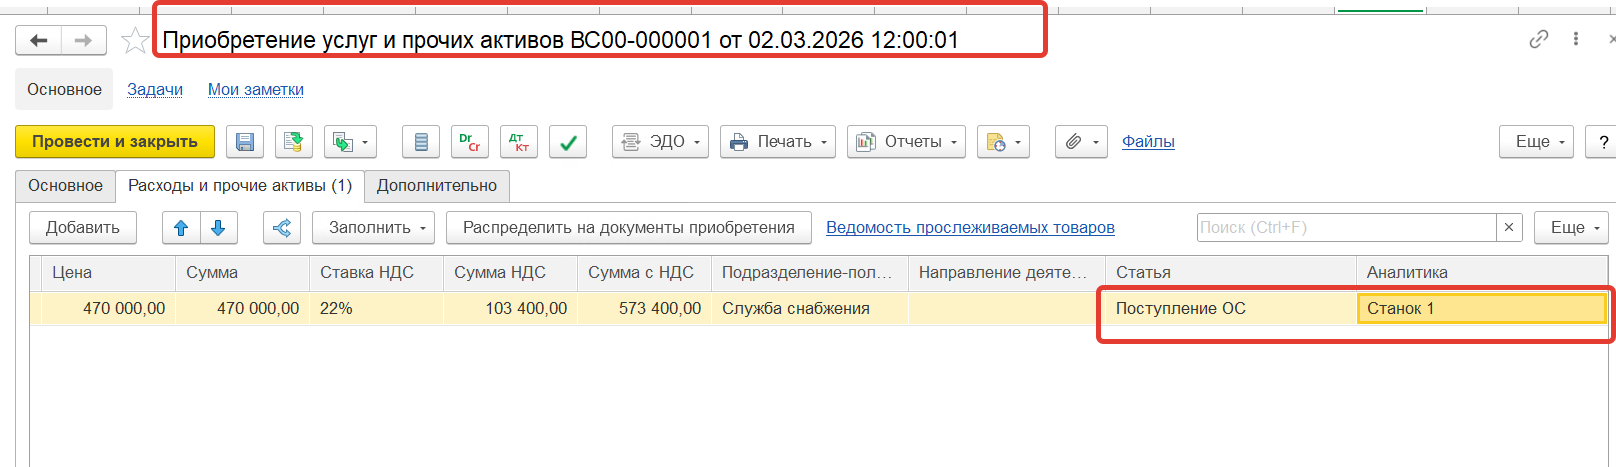
В 2026 г. мы выясняем, что не все затраты были отнесены в учете на объект ОС по причине предоставления «запоздалого» документа прошлой датой.
В связи с этим необходимо провести в учете изменения первоначальной стоимости объекта ОС и, соответственно, изменить сумму амортизации. Для примера, стоимость увеличения — 470 000 руб.
Вводим в учет «запоздалый» документ.
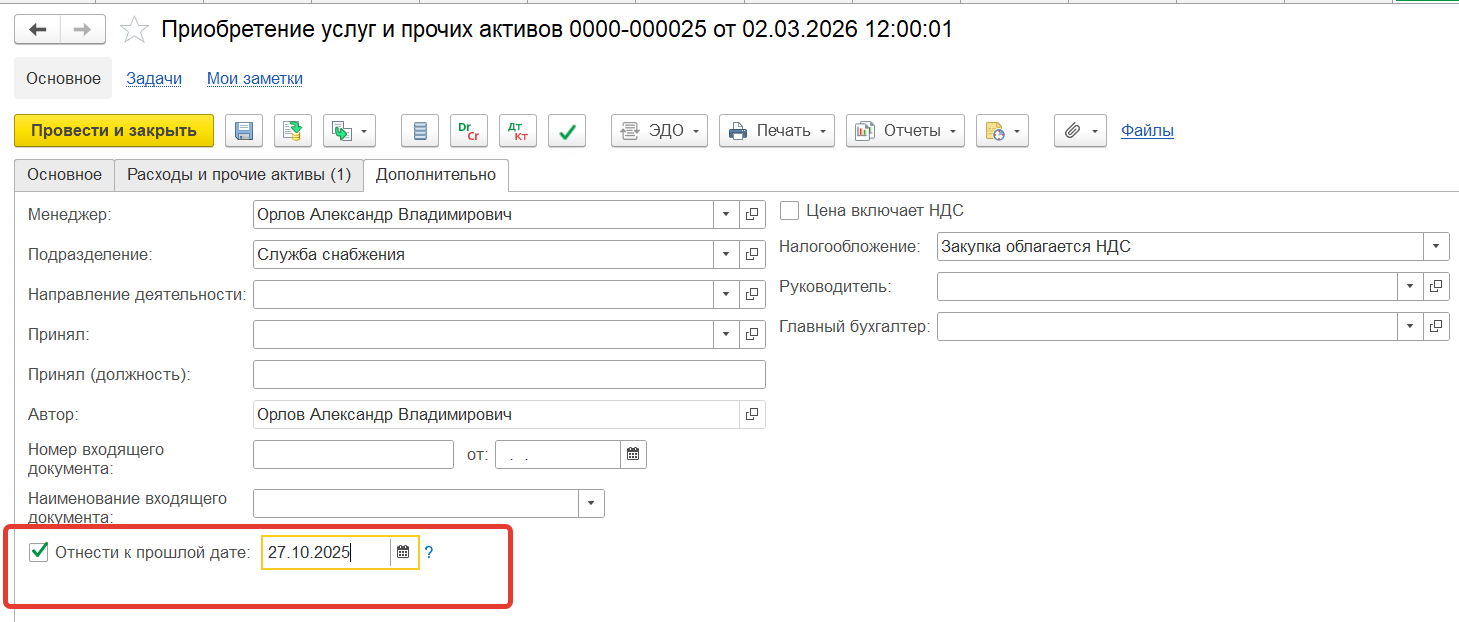
Не забываем проставить отметку «Отнести к прошлой дате».
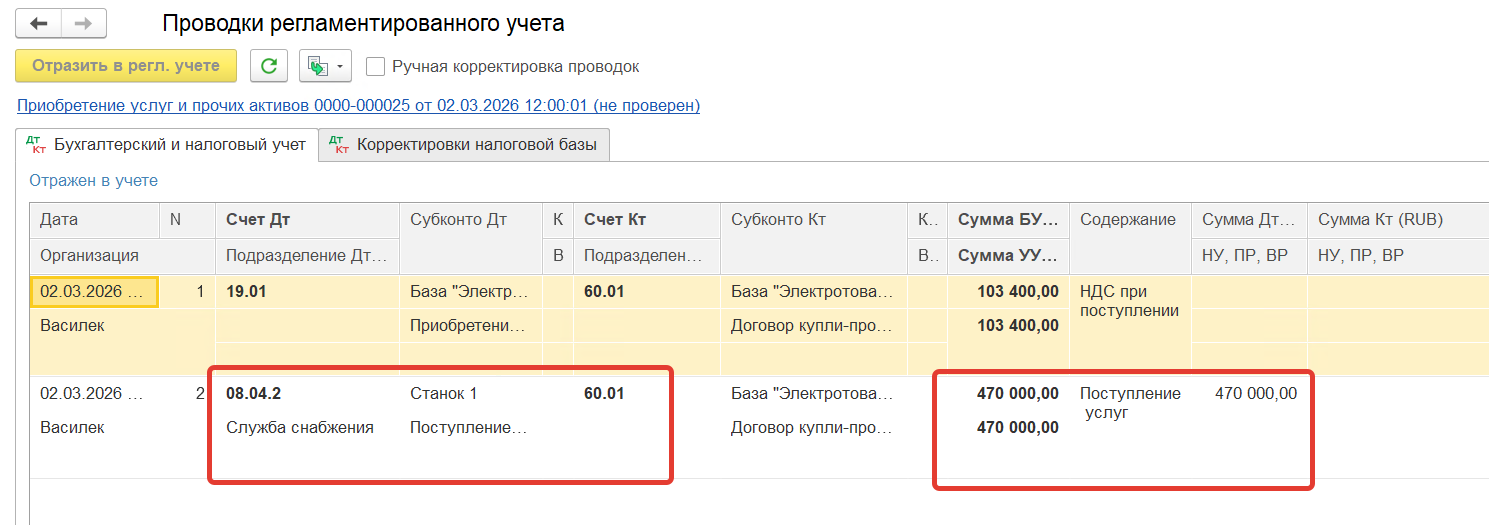
Анализируем проводки. В БУ и НУ текущей датой сумма отразилась на счете 08.04.2.
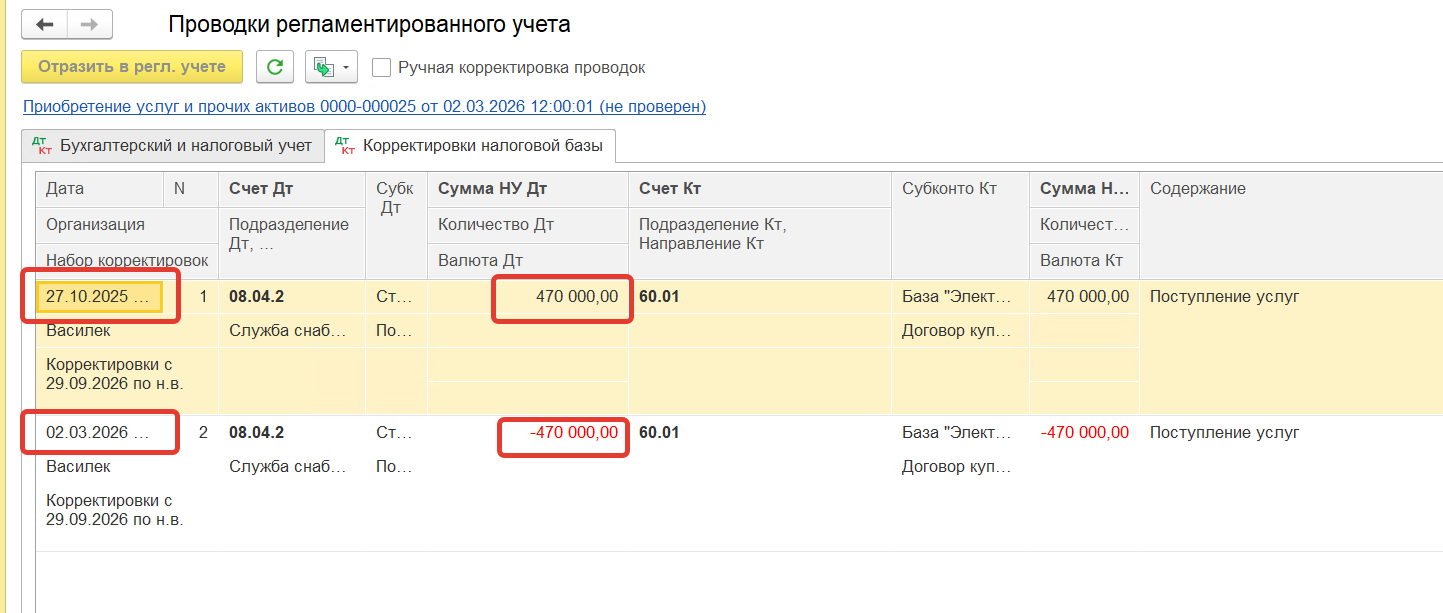
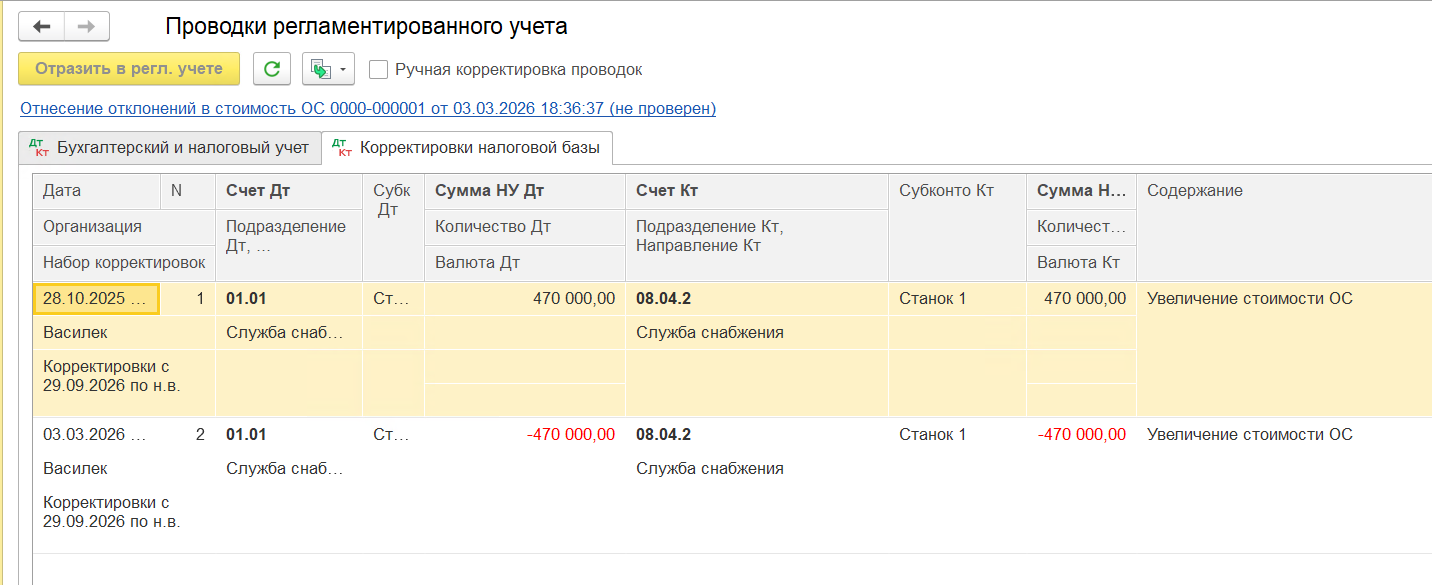
Переходим на вкладку «Корректировка налоговой базы». Формирование данных нам уже понятно по предыдущим статьям, связанным с корректировками в НУ: сторнируется запись текущей датой в НУ по увеличению стоимости ОС и второй строчкой отражается проводка на увеличение стоимости ОС прошлой датой.
Обращаем внимание на реквизит «Набор корректировок».
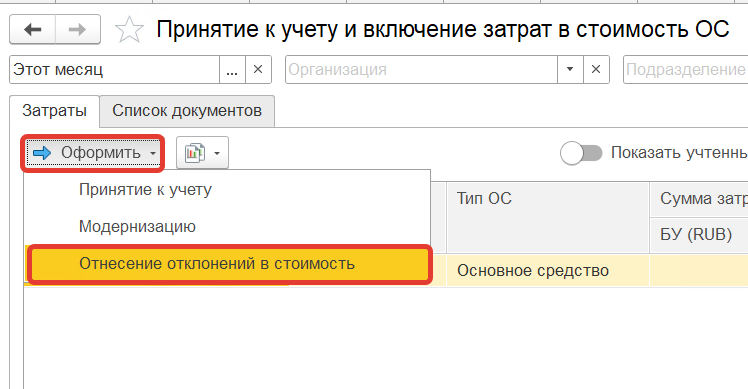
В системе предусмотрено рабочее место «Принятие к учету и включение затрат в стоимость», где мы сможем проконтролировать такие операции и сформировать документ «Отнесение отклонений в стоимость ОС».
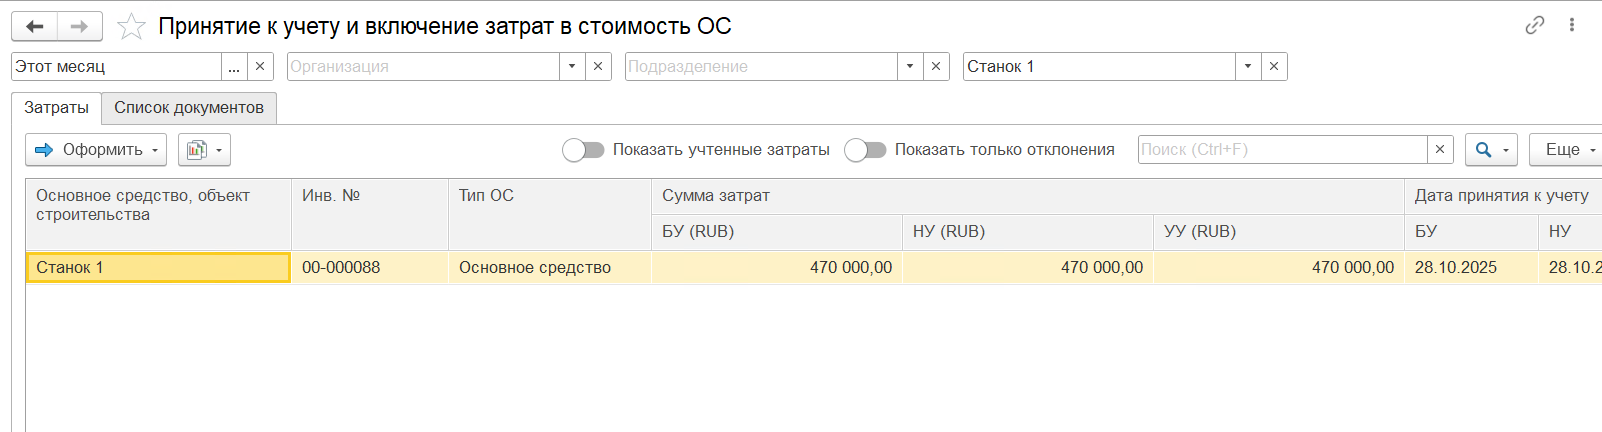
В данном РМ мы видим объект ОС, у которого увеличилась стоимость.
Через кнопку «Сформировать» вводим необходимый нам документ.
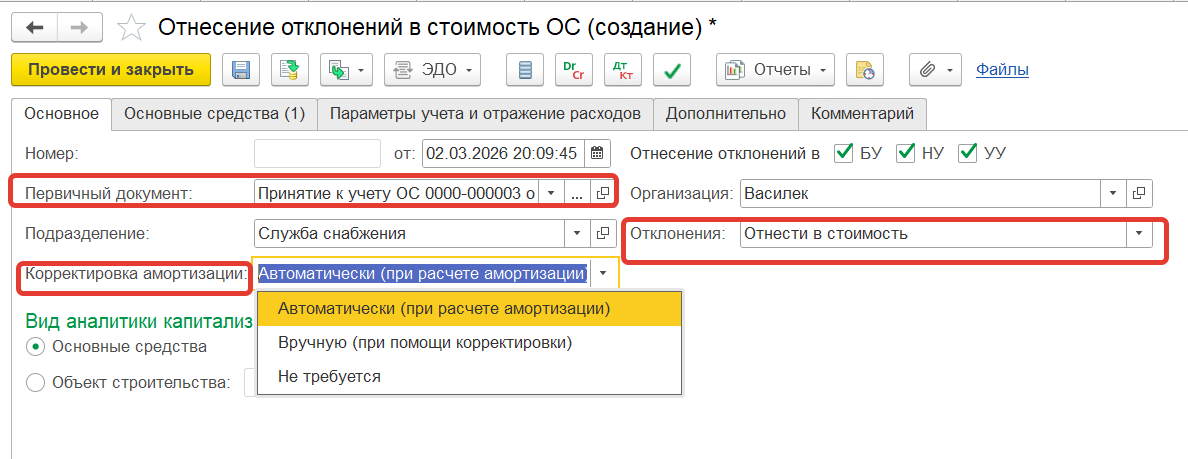
Заполняем документ: выбираем первичный документ Принятие к учету, выбираем способ учета отклонения — «Отнести в стоимость», выбираем способ корректировки амортизации.
Способ корректировки амортизации можно ввести вручную при помощи документа «Корректировка стоимости и амортизации ОС» или установить в документе признак «Автоматически (при расчете амортизации)», и система сама скорректирует сумму при расчете амортизации, но при условии увеличения суммы амортизации.
Если корректировка связана с уменьшением суммы, то вводим документ «Корректировка стоимости и амортизации ОС», соответственно, признак в документе устанавливаем «вручную (при помощи корректировки)».
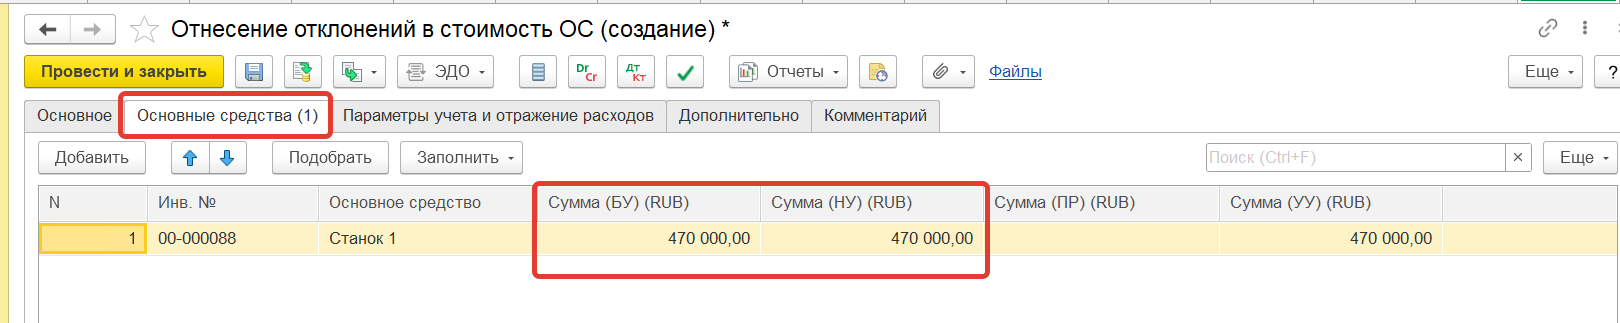
Сумма отклонения в документе сформировалась автоматически.
Анализируем проводки.
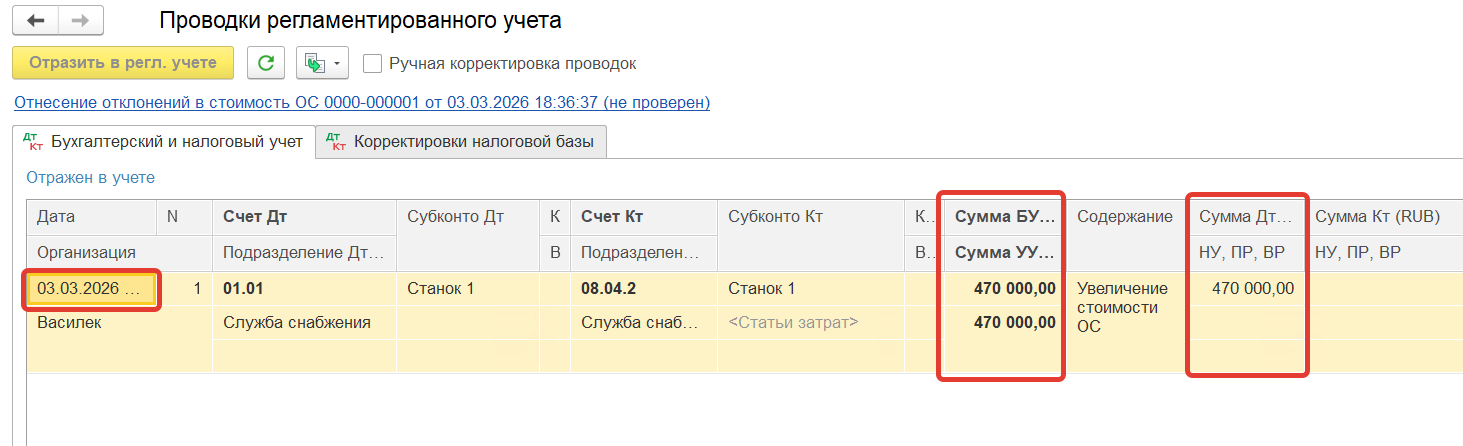
Проводки нам понятны по предыдущим пояснениям. В корректировках налоговой базы видим сторнирование в НУ сумм текущей датой и формирование данных прошлого периода.
Самое интересное, что же произошло с начислением амортизации.
Напомню, что мы увеличили стоимость ОС на 470 000 рублей.
Срок амортизации установили 96 месяцев.
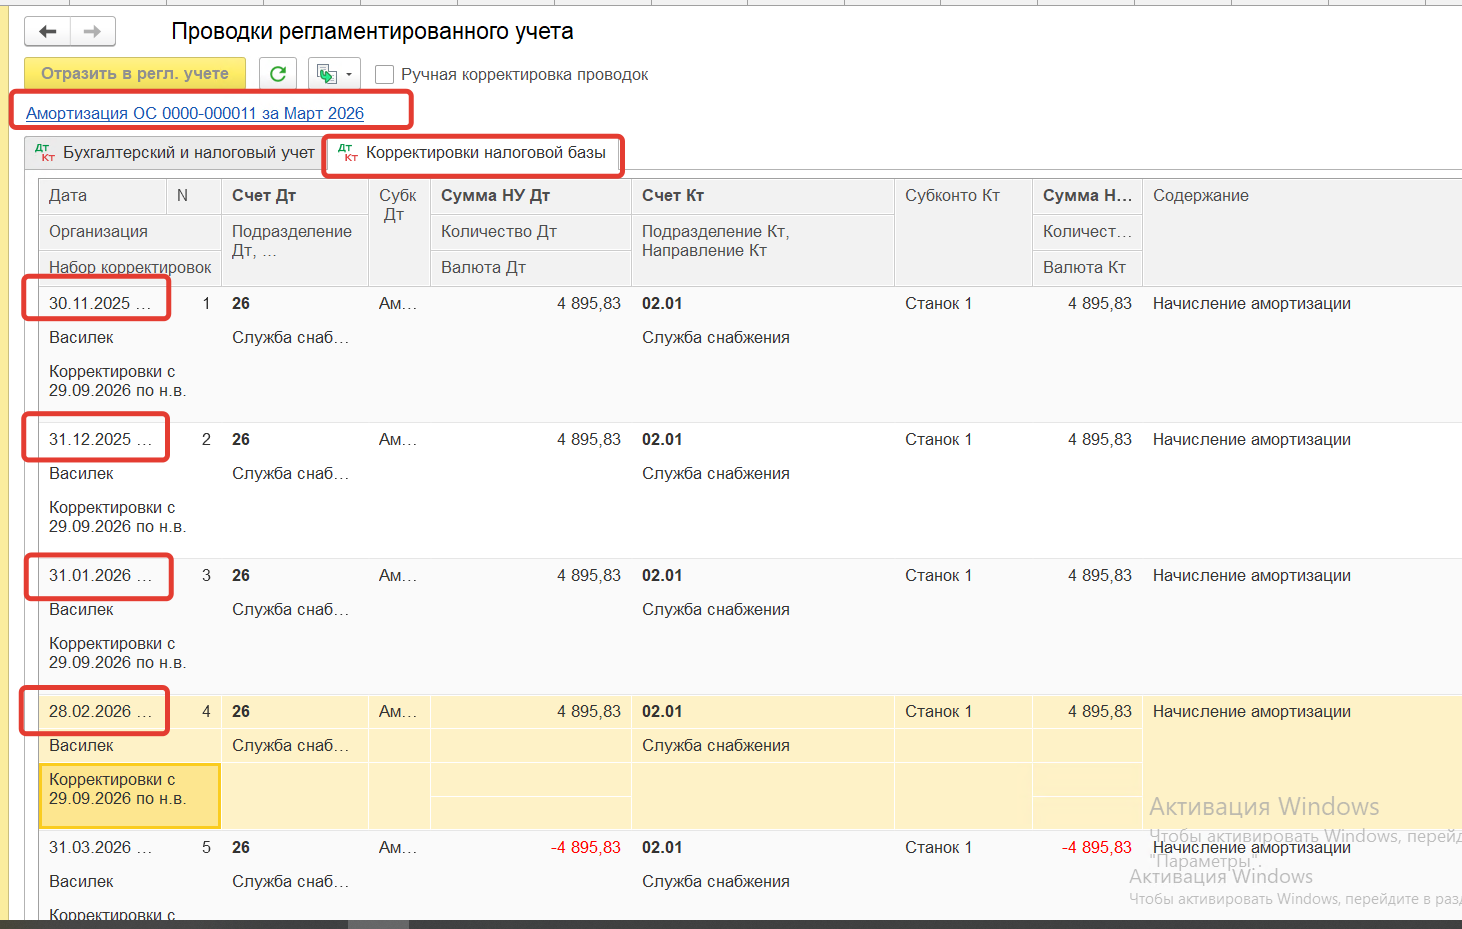
Соответственно, ежемесячные амортизационные отчисления должны увеличиться на 4 895,83 руб.
В документе Амортизация ОС в проводках на вкладке корректировка налоговой базы мы видим начисление амортизации в НУ прошлых периодов и сторнирование сумм амортизации в отчетном периоде.
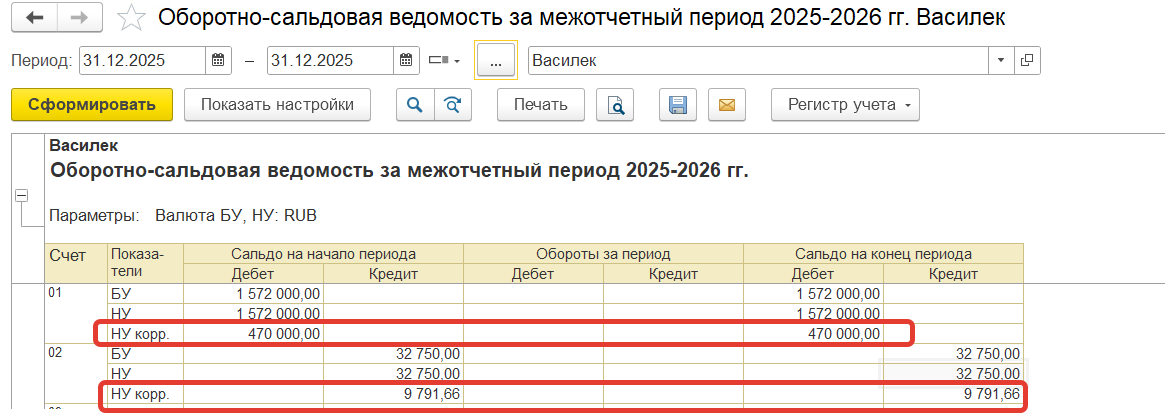
Формируем ОСВ за межотчетный период для контроля НУ корректировок.
Первоначальная стоимость ОС увеличена на 470 000 руб., начисление амортизации за 2025 г. увеличилось на 9 791,66 руб. (2 месяца по 4 895,83 руб.)
Дальше действуем так же, как по корректировкам реализации и приобретения прошлых периодов, т.е. завершаем сбор корректировок, проводим перерасчет налога на прибыль и формируем уточненную декларацию по налогу на прибыль за 2025 г.